Bescheidmäßige Feststellung der Selbständigen- oder Dienstnehmereigenschaft seit 1.7.2017
Seit 1.7.2017 kann die Frage der Zuordnung „Selbständiger“ oder „Dienstnehmer“ für Neu- und Altfälle bescheidmäßig gelöst werden.


Seit 1.7.2017 kann die Frage der Zuordnung „Selbständiger“ oder „Dienstnehmer“ für Neu- und Altfälle bescheidmäßig gelöst werden.

Forderungen der Gesellschaft an ihre Gesellschafter steht die Finanz kritisch gegenüber. Eine verdeckte Gewinnausschüttung mit der der daraus folgenden Kapitalertragsteuerforderung kann die Finanz aber nicht so einfach unterstellen.

Wenn ersichtlich ist, dass die Vorauszahlungen höher als die tatsächlich zu entrichtende Einkommen- bzw. Körperschaftsteuerschuld sein werden, sollte ein Antrag auf Herabsetzung der Vorauszahlung gestellt werden.
Werden im Konzern von der Muttergesellschaft an die Tochtergesellschaft Lieferungen oder sonstige Leistungen erbracht und weiterverrechnet, so unterliegt dies der Umsatzsteuer. Nicht umsatzsteuerpflichtig sind die weiterverrechneten Leistungen aber dann, wenn eine Organschaft vorliegt.
Wenn sich ein zukünftiger Mitarbeiter noch vor der Bewerbung den Betrieb des potenziellen Dienstgebers ansehen möchte, werden oft „Schnupperstunden“ vereinbart. Solche Schnupperstunden können aber rasch zur sozialversicherungspflichtigen Probearbeit werden.
Bei Überschreiten der Versandhandelsgrenze im EU-Empfängerland schuldet der österreichische Lieferant die ausländische Umsatzsteuer.
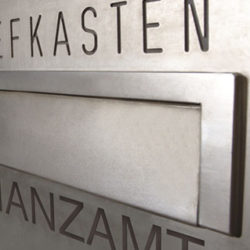
E-Mails sind für Schriftstücke, die an das Finanzamt versendet werden sollen, keine wirksamen Versandwege. Unter Umständen könnten durch Versand per E-Mail Fristen versäumt werden.
Werden im Zuge einer Ehescheidung private Immobilien aufgeteilt, können damit erhebliche steuerliche Konsequenzen verbunden sein.